Un contrat d’assurance professionnelle ne se choisit pas uniquement sur un tarif. À Tours, un artisan, un commerçant, un consultant, un transporteur ou une entreprise de services n’exposent pas leur activité aux mêmes risques, ni aux mêmes obligations. La comparaison doit donc porter sur les garanties utiles, les exclusions, les plafonds d’indemnisation et la capacité du contrat à suivre l’évolution de l’entreprise.
Pour une entreprise tourangelle, la bonne démarche consiste à partir du métier réel, des clients servis, des locaux occupés, des véhicules utilisés et des responsabilités engagées. C’est à partir de ces éléments qu’un courtier peut mettre en concurrence plusieurs solutions et éviter deux erreurs fréquentes : payer pour des garanties peu utiles ou découvrir trop tard qu’un risque majeur n’est pas couvert.
Les contrats professionnels à comparer en priorité à Tours
Le terme assurance professionnelle regroupe plusieurs contrats. Certains sont nécessaires dans la plupart des activités, d’autres deviennent utiles selon le secteur, le chiffre d’affaires, les locaux ou les déplacements. À Tours comme ailleurs, la comparaison doit commencer par les garanties qui protègent directement l’activité quotidienne.
Responsabilité civile professionnelle : la base de nombreux métiers
La responsabilité civile professionnelle, souvent appelée RC pro, couvre les dommages causés à un client, un fournisseur ou un tiers dans le cadre de l’activité. Elle peut concerner une erreur de conseil, une maladresse lors d’une intervention, un dommage matériel chez un client ou une faute professionnelle ayant des conséquences financières.
Comparer une RC pro revient à vérifier les métiers déclarés, les montants garantis, les franchises, les exclusions et la prise en charge des dommages immatériels. Un consultant, un professionnel du bâtiment, une agence de services ou une entreprise intervenant chez des particuliers en Indre-et-Loire n’ont pas besoin du même niveau de protection. Le contrat doit décrire fidèlement l’activité, car une activité non déclarée peut poser problème au moment du sinistre.
Multirisque professionnelle : locaux, matériel et perte d’exploitation
La multirisque professionnelle protège généralement les locaux, le mobilier, le stock, les équipements informatiques, les marchandises et parfois la perte d’exploitation. Elle concerne autant un commerce du centre de Tours qu’un cabinet, un atelier, un bureau ou une petite entreprise installée en périphérie.
Les points à comparer sont concrets : valeur du matériel, garanties contre l’incendie, le dégât des eaux, le vol, le bris de glace, les événements climatiques, mais aussi durée et conditions de la perte d’exploitation. Un commerce qui dépend de son local doit regarder de près cette dernière garantie, car l’arrêt d’activité après un sinistre peut coûter plus cher que le dommage matériel lui-même.
Protection juridique, prévoyance et santé collective
La protection juridique professionnelle peut aider en cas de litige avec un client, un fournisseur, un bailleur ou un salarié. Elle ne remplace pas un avocat, mais elle peut financer une partie des démarches et apporter un accompagnement. Pour les dirigeants et les équipes, la prévoyance et la complémentaire santé répondent à un autre besoin : maintenir un revenu ou une protection sociale en cas d’arrêt de travail, d’invalidité ou de frais médicaux importants.
Ces contrats sont souvent moins comparés que la RC pro, alors qu’ils influencent fortement la sécurité du dirigeant et l’attractivité de l’entreprise. À garanties proches, les délais de carence, les exclusions, les niveaux de remboursement et les modalités d’indemnisation peuvent faire une vraie différence.
Transport de marchandises : une assurance professionnelle à examiner à part
L’assurance professionnelle transport de marchandises mérite une analyse spécifique, car elle touche à la fois au véhicule, aux biens transportés et à la responsabilité de l’entreprise. Une société qui livre régulièrement des produits, transporte du matériel pour ses clients ou assure des tournées autour de Tours ne doit pas se contenter d’une assurance auto classique.
Assurance RC professionnelle transport : ce qu’elle couvre vraiment
L’assurance RC professionnelle transport vise les conséquences financières d’un dommage causé à un tiers dans le cadre de l’activité de transport. Selon les contrats, elle peut être complétée par une garantie marchandises transportées, une garantie pour le chargement et le déchargement, ou encore une protection en cas de retard, de casse, de vol ou de détérioration.
La distinction est importante : assurer le véhicule ne signifie pas automatiquement assurer la marchandise. Un utilitaire peut être correctement couvert sur la route, tandis que les biens qu’il contient restent insuffisamment protégés. Pour une entreprise de livraison, un artisan transportant du matériel ou une activité de négoce avec tournées régulières, cette différence doit être clarifiée avant la signature.
Utiliser un comparateur assurance professionnelle transport avec prudence
Un comparateur assurance professionnelle transport peut donner une première idée des prix et des garanties disponibles. Il permet de repérer les grands écarts de tarif, les franchises élevées ou les contrats qui semblent particulièrement limités. Mais il ne remplace pas l’analyse des conditions particulières et des exclusions.
Pour comparer correctement, il faut renseigner le type de marchandises, leur valeur moyenne, les zones de circulation, la fréquence des trajets, le nombre de véhicules, les conducteurs et les conditions de stationnement. Un transporteur local, un livreur urbain et une entreprise qui expédie ponctuellement des marchandises hors région n’ont pas le même profil de risque. À Tours, la circulation entre centre-ville, zones d’activité, communes voisines et axes régionaux peut aussi influencer l’usage réel du véhicule.
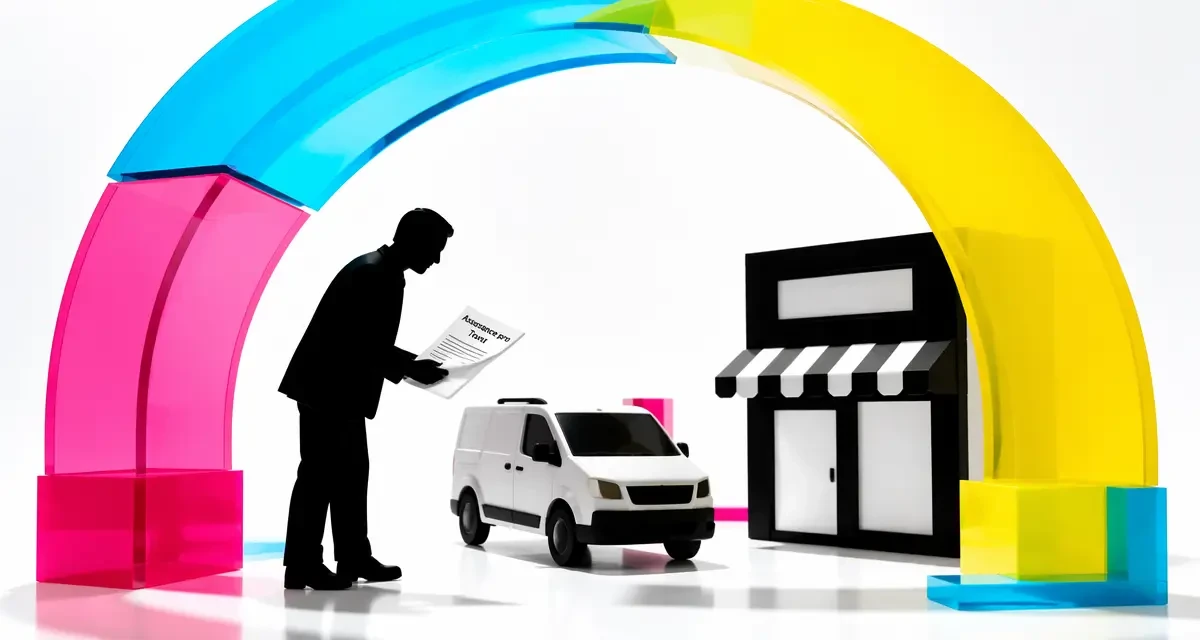
Un bon contrat fonctionne comme une voûte : chaque garantie est une pierre qui répartit la charge sur l’ensemble de l’activité. Si l’une manque, par exemple la marchandise pendant le déchargement ou le matériel laissé temporairement dans le véhicule, toute la structure peut se fragiliser au moment du sinistre. Cette image aide à lire un devis autrement : le but est de vérifier que les points d’appui essentiels tiennent ensemble, du véhicule au client final.
Comparer un devis d’assurance professionnelle sans se limiter au prix
Deux devis peuvent afficher un écart de cotisation important tout en couvrir des réalités très différentes. Le prix reste un critère, bien sûr, mais il doit être lu avec les plafonds, les franchises, les exclusions et les obligations de l’assuré. Une cotisation basse peut devenir coûteuse si le contrat indemnise mal ou refuse un sinistre fréquent dans le métier.
Les clauses qui changent tout au moment du sinistre
Les plafonds de garantie indiquent le montant maximal indemnisable. Les franchises précisent la part restant à la charge de l’entreprise. Les exclusions listent les situations non couvertes. Ces trois éléments sont essentiels, mais ils ne sont pas toujours comparés avec assez d’attention.
Il faut également regarder les délais de déclaration, les obligations de sécurité, les conditions de stockage, les limites géographiques et les activités exactement déclarées. Par exemple, une entreprise qui ajoute une prestation de livraison, de conseil, de sous-traitance ou d’intervention chez le client doit vérifier que son contrat suit cette évolution.
Le rôle d’un courtier local à Tours
Un courtier en assurance à Tours peut interroger plusieurs assureurs, expliquer les écarts entre les devis et adapter les garanties au métier. Sa valeur ne se limite pas à trouver un tarif : il aide à formuler correctement l’activité, à identifier les risques oubliés et à préparer les éléments demandés par les compagnies.
Cette approche locale est utile pour les indépendants, TPE et PME qui veulent gagner du temps sans réduire leur protection. Un courtier peut aussi accompagner une résiliation, une mise à jour de contrat après un changement de local, l’ajout d’un véhicule professionnel ou la souscription d’une assurance plus spécialisée, comme le transport de marchandises.
Formation banque-assurance à Tours : pourquoi ces recherches apparaissent avec les assurances pro
Les recherches autour de la licence professionnelle assurance Tours, de la licence professionnelle banque assurance Tours ou de la licence professionnelle banque et assurance à Tours à 30 ans ne concernent pas directement un contrat d’assurance. Elles révèlent toutefois un lien concret : beaucoup d’entrepreneurs, de salariés en reconversion ou de futurs conseillers cherchent à mieux comprendre les produits banque-assurance pour prendre de meilleures décisions professionnelles.
Licence professionnelle, reconversion à 30 ans et besoins concrets des entreprises
Une personne qui s’intéresse à une licence professionnelle banque et assurance à Tours, y compris dans le cadre d’une reconversion à 30 ans, cherche souvent un métier de conseil, de gestion de contrats ou de relation client. Pour une entreprise, cela rappelle une réalité simple : un contrat d’assurance professionnelle n’est pas seulement un document administratif, c’est un outil technique qui demande de la lecture, du questionnement et une bonne compréhension du risque.
Le dirigeant n’a pas besoin de devenir spécialiste de l’assurance, mais il gagne à connaître le vocabulaire de base : responsabilité civile, franchise, plafond, carence, exclusion, perte d’exploitation, garantie des biens confiés. Cette culture minimale facilite les échanges avec un courtier et réduit les mauvaises surprises.
Master professionnelle banque assurance Tours : aller plus loin dans l’analyse du risque
Les requêtes comme master professionnelle banque assurance Tours ou master professionnelle banques assurance Tours renvoient à des parcours plus avancés autour de la banque, de l’assurance, du financement et de la gestion du risque. Pour un chef d’entreprise, l’enseignement à retenir est simple : plus l’activité se développe, plus la cartographie des risques devient importante.
Changement de statut, embauche, nouveau local, flotte automobile, transport de marchandises, sous-traitance, export ponctuel ou augmentation du stock : chaque étape peut rendre un ancien contrat insuffisant. Comparer ses assurances professionnelles n’est donc pas une démarche à faire une seule fois, mais un réflexe à reprendre dès que l’activité change.
Les bons réflexes avant de demander un devis à Tours
Avant de solliciter un devis, mieux vaut préparer quelques informations précises. Cela permet d’obtenir des propositions comparables et d’éviter les estimations trop générales. Un assureur ou un courtier aura besoin de comprendre l’activité exacte, le chiffre d’affaires, les locaux, les effectifs, les véhicules, les biens à assurer et les antécédents de sinistres.
- Décrire clairement les prestations réalisées, y compris les activités secondaires.
- Lister les locaux, équipements, stocks, outils et marchandises à protéger.
- Préciser les déplacements, véhicules professionnels et éventuels transports de marchandises.
- Identifier les clients sensibles : particuliers, professionnels, collectivités, donneurs d’ordre exigeant une attestation.
- Comparer les plafonds, franchises, exclusions et garanties optionnelles, pas seulement la cotisation annuelle.
À Tours, la comparaison des assurances professionnelles doit rester pragmatique : protéger ce qui ferait réellement perdre du chiffre d’affaires, engagerait la responsabilité de l’entreprise ou mettrait le dirigeant en difficulté. Un contrat bien choisi n’est pas forcément le plus complet ni le moins cher ; c’est celui qui correspond au métier exercé, aux risques concrets et aux projets à venir.